https://anlatilaninotesi.com.tr/20261022/fon-teklifi-tbmmde-kabul-edildi-1109778580.html
Fon Teklifi TBMM'de kabul edildi
Fon Teklifi TBMM'de kabul edildi
Sputnik Türkiye
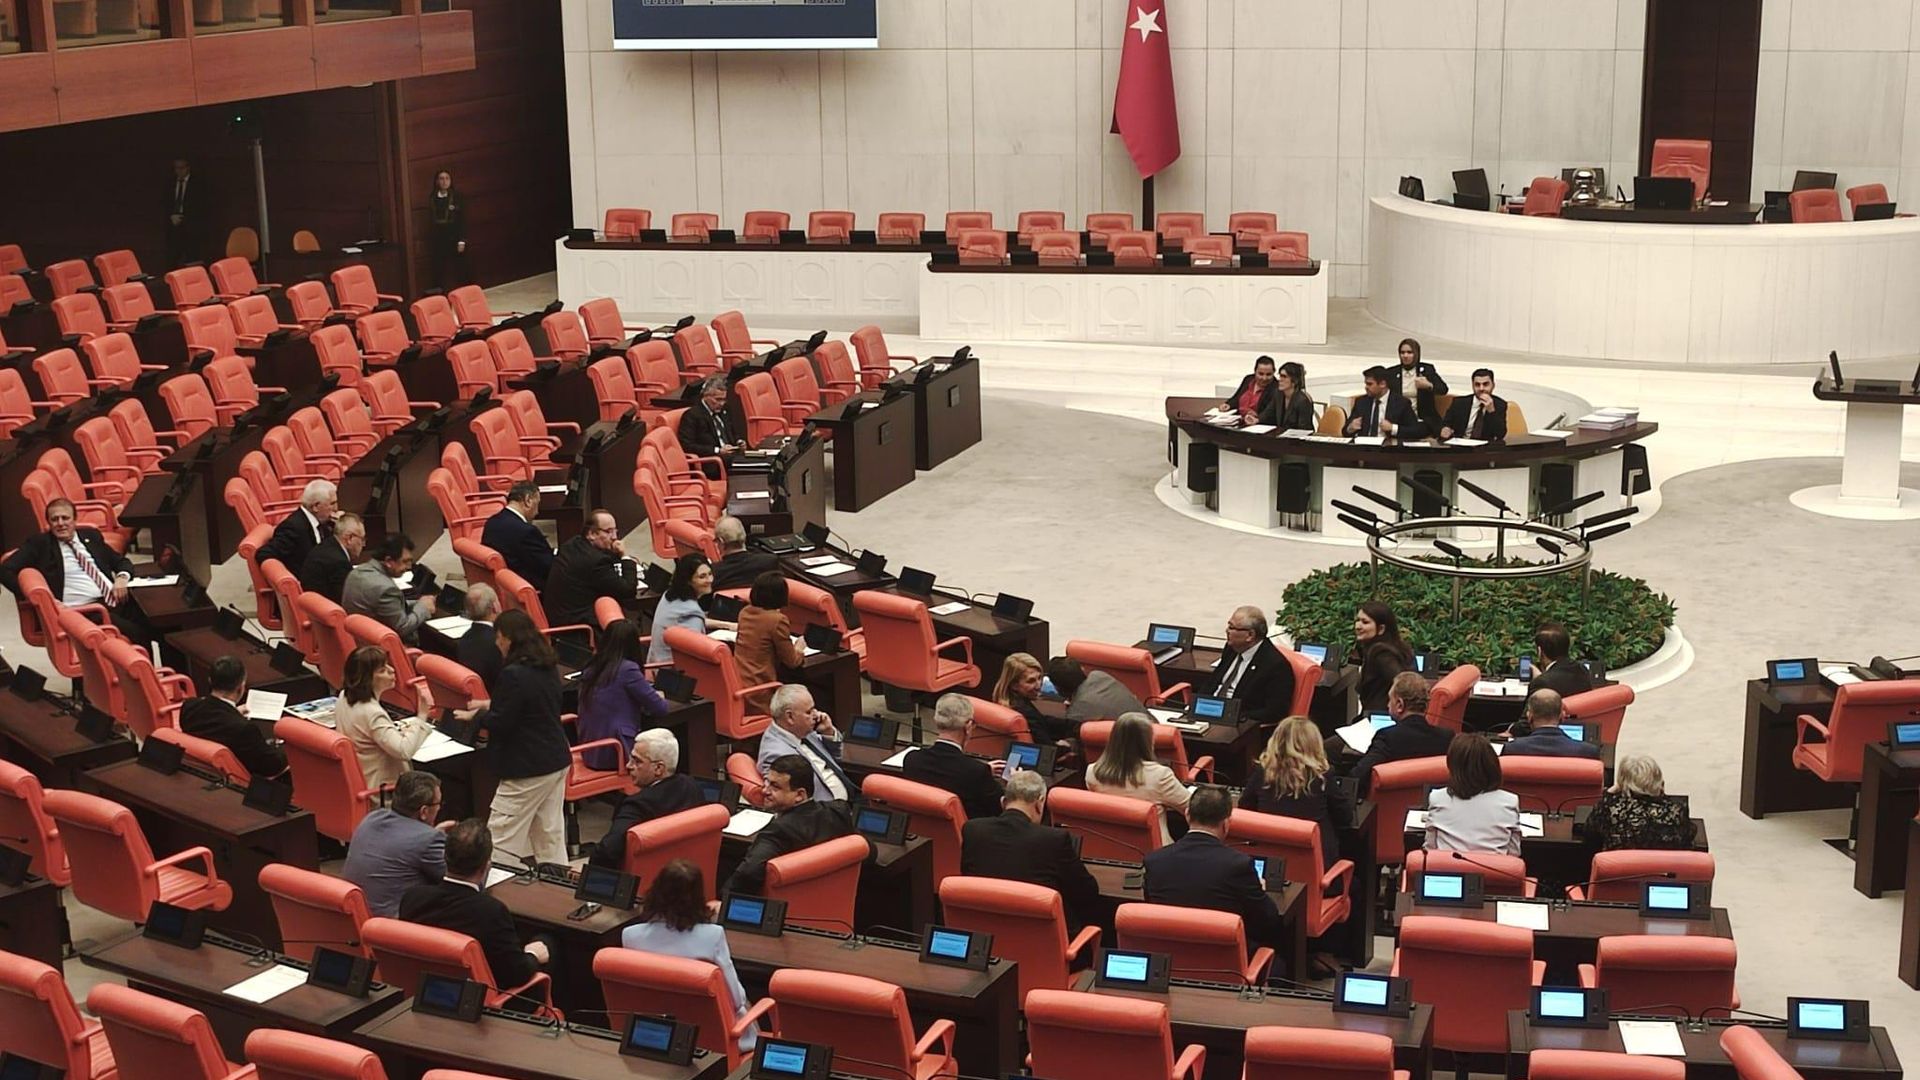
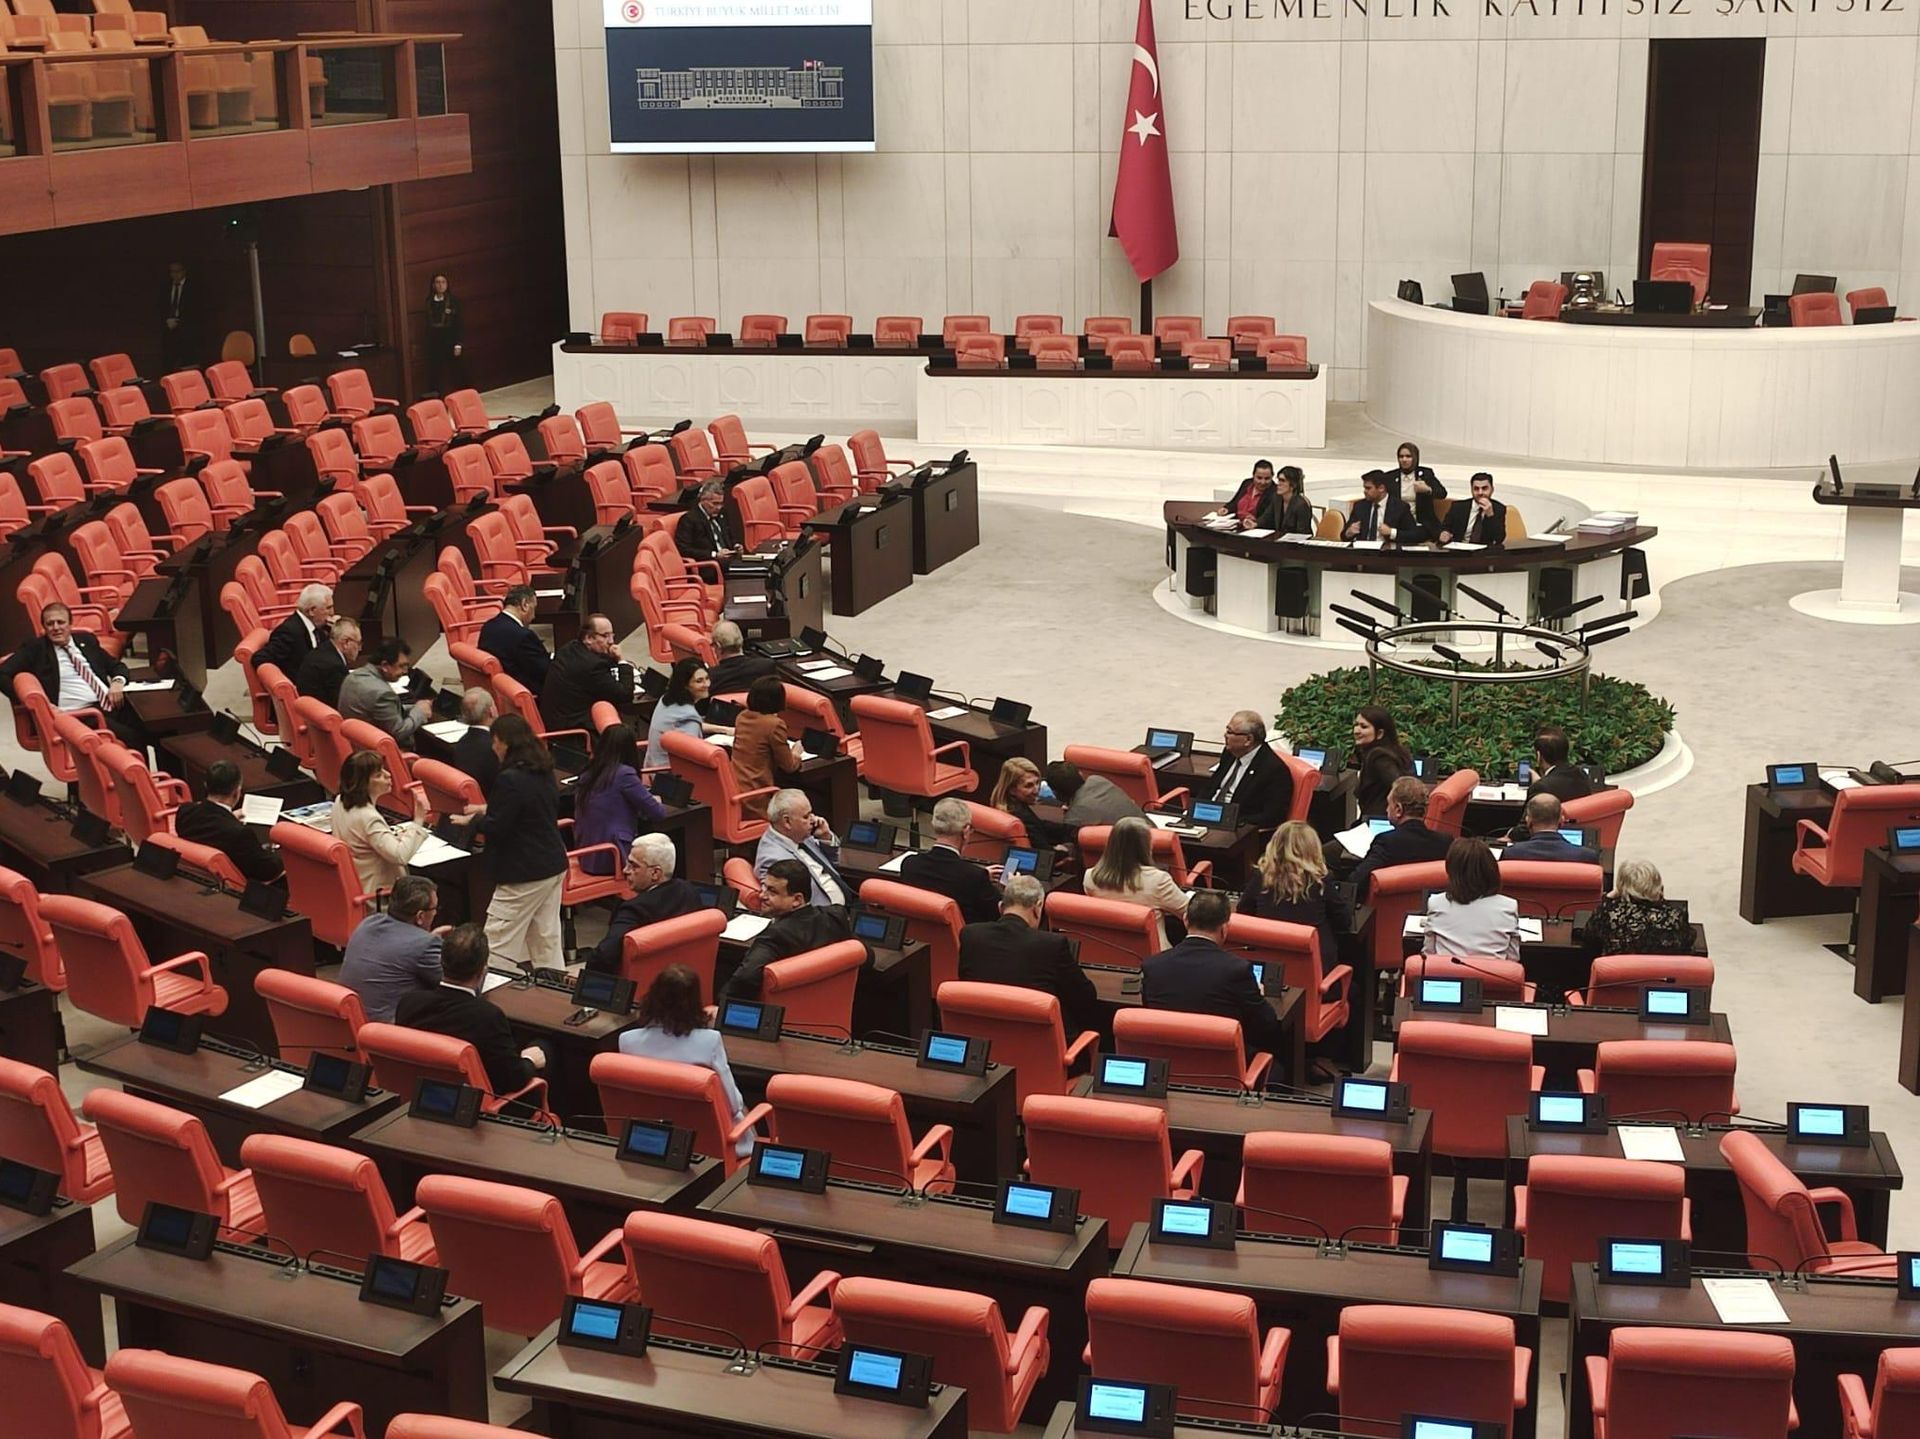
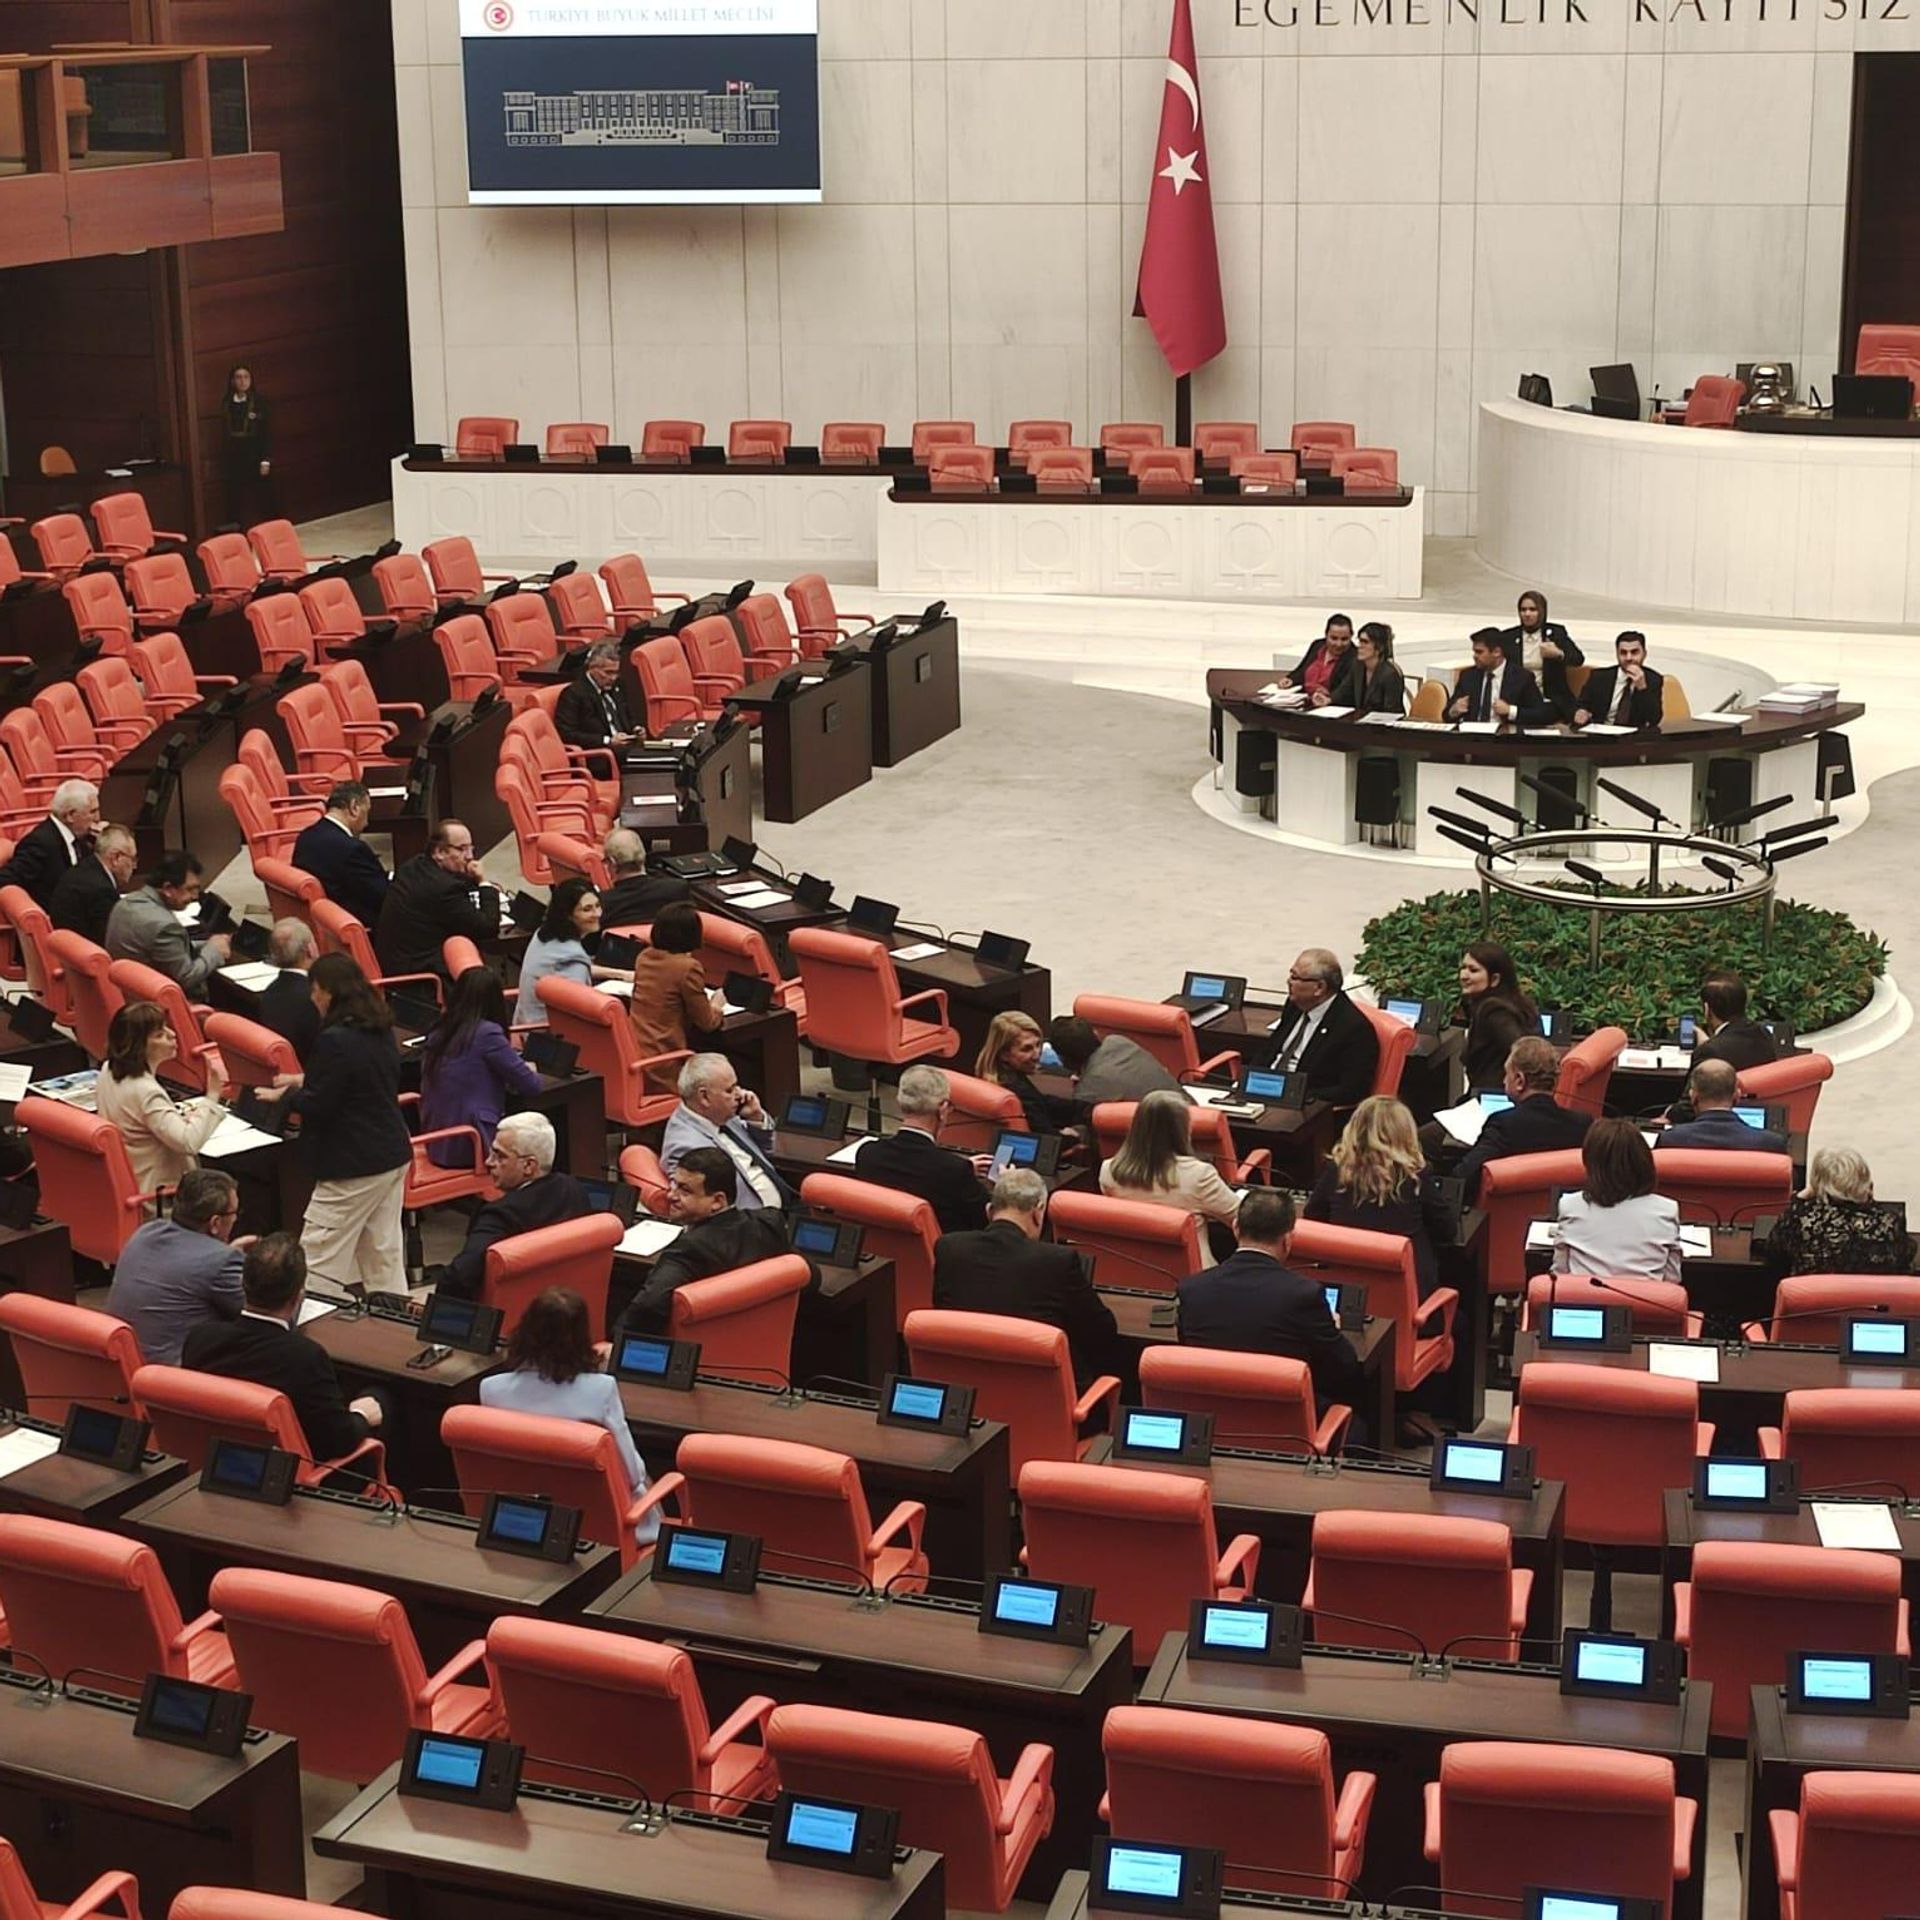
TBMM Genel Kurulu'nda görüşülen 9 maddelik fon teklifi kabul edilerek yasalaştı. 22.10.2026, Sputnik Türkiye
2026-10-22T20:07+0300
2026-10-22T20:07+0300
2026-10-22T20:47+0300
türki̇ye
tbmm
fon
fon soruşturması
https://cdn.img.anlatilaninotesi.com.tr/img/07ea/07/1c/1107603821_0:110:2048:1262_1920x0_80_0_0_a99c921120fe82e04cccfdc68d905381.jpg
Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, Türkiye Büyük Millet Meclisi (TBMM) Genel Kurulunda kabul edilerek yasalaştı. Düzenlemeyle, Sermaye Piyasası Kurulunun (SPK) 17 Eylül 2026 tarihli kararları doğrultusunda tasfiyesine karar verilen ancak kanunun yayımlandığı tarih itibarıyla tasfiye işlemleri tamamlanmamış yatırım fonlarının tasfiye süreci, fon varlıklarından hukuka aykırı biçimde çıkarılan değerlerin geri kazanılması, oluşan zararların sorumlulardan tahsil edilmesi ve yatırımcılara ödeme yapılmasına ilişkin usul ve esaslar belirlendi.Kanun, belirtilen fonlar dışında kalan yatırım fonları için genel veya sürekli bir tasfiye ve sorumluluk rejimi oluşturmayacak. Düzenlemede ayrıca uygulama kapsamında kullanılacak bazı tanımlar ve kısaltmalara ilişkin hükümlere de yer verildi.Tasfiye süreci SPK gözetiminde yürütülecekKanunun tasfiyenin yürütülmesine ve fon pay sahipliğinin belirlenmesine ilişkin hükümlerine göre, fonların tasfiyesi SPK'nin gözetim ve denetimi altında, tasfiye işlemleriyle görevlendirilen kuruluşlar tarafından gerçekleştirilecek. SPK; tasfiye sürecinin aşamalarını, fon varlıklarının tespit edilmesini ve nakde çevrilmesini, değerleme yöntemlerini, fon pay sahiplerinin belirlenmesini, ara ve nihai ödemeleri, ödeme sıralamasını ve tasfiyeye ilişkin diğer uygulama esaslarını belirlemeye yetkili olacak.Tasfiye işlemlerini yürüten kuruluşlar, yatırımcıların menfaatlerini, ilgili varlıkların piyasa koşullarını, fon portföylerinin yapısını, varlıkların korunmasını ve fon pay sahiplerinin ortak çıkarlarını gözeterek mümkün olan en yüksek ekonomik değerin elde edilmesi için gerekli özeni gösterecek.Borsada oluşan fiyatın ilgili varlığın gerçek değerini yansıtmadığının veya tasfiye sürecini geciktirdiğinin SPK tarafından belirlenmesi durumunda, tasfiye işlemlerinde farklı yöntemler kullanılabilecek. Bu kapsamda geri alım, hâkim ortağa satma hakkı, toptan satış, özel işlem bildirimi ve geçici olarak farklı fiyat marjı uygulanması gibi yöntemlerin yanı sıra sermaye piyasası ve Borsa mevzuatında yer alan diğer yöntemlere de başvurulabilecek.SPK, tasfiye işlemlerinden sorumlu kuruluşların talebi üzerine fon varlıklarının Borsa dışında satılmasına da onay verebilecek. Bu satışlarda Kurulun yatırım fonlarına ilişkin düzenlemelerinde yer alan kısıtlamalar uygulanmayacak.Öte yandan, Borsa içinde veya dışında gerçekleştirilecek satışlarla fon varlıklarını satın alan yatırımcıların, söz konusu varlıkları belirli bir süre Borsa'da satmalarının ya da bu varlıkların Borsa'da satışına yol açacak işlemlerde bulunmalarının engellenmesine karar verilebilecek.Tasfiye sırasında tahsil edilen tutarlardan fonun yönetimi ve tasfiyesi için yapılan zorunlu giderler düşüldükten sonra kalan miktar tasfiye malvarlığına eklenecek. Tasfiye tamamlandıktan sonra tahsil edilen tutarlar ise mükerrer ödemeye neden olmayacak şekilde geri kazanım hesabına aktarılacak.Kurumlar bilgi ve belgeleri gecikmeksizin paylaşacakMerkezi Kayıt Kuruluşu AŞ (MKK), Takasbank, Borsa İstanbul AŞ, Türkiye Bankalar Birliği, tasfiye görevlisi kuruluşlar, portföy yönetim şirketleri, portföy saklama kuruluşları, diğer sermaye piyasası kurumları ile kamu kurum ve kuruluşları, düzenlemenin uygulanması için gereken bilgi ve belgeleri talep üzerine SPK'ye, Yatırımcı Tazmin Merkezine (YTM) ve/veya Tasarruf Mevduatı Sigorta Fonuna (TMSF) gecikmeksizin vermekle yükümlü olacak.Söz konusu kurum ve kuruluşlar, kendi mevzuatlarında yer alan gizlilik ve sır saklama hükümlerini gerekçe göstererek bilgi ve belge paylaşımından kaçınamayacak.Fon pay sahipleri, tasfiye işlemlerinden sorumlu kuruluşlar tarafından MKK kayıtlarıyla mutabakat sağlanarak fon ve hesap bazında belirlenecek.Kanunla, Türkiye Elektronik Fon Alım Satım Platformu'na (TEFAS) yatırımcılar adına iletilen ancak ilgili fonun temerrüde düşmesi veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen talimatlar kapsamında payları bloke edilen yatırımcıların da tasfiye sürecine dahil edilmesi öngörüldü.Buna göre, tasfiyeye konu fonlar için 17 Eylül 2026 tarihinde ve öncesinde TEFAS'a iletilen, ancak fonun temerrüdü ve/veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen talimatlar dolayısıyla TEFAS İşlem Blokaj Alt Hesabı'nda katılma payı bulunan kişiler, fon pay sahibi olarak düzenlemedeki tasfiye hükümlerinden yararlanabilecek.SPK'nin 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen fonlarla bağlantılı olarak piyasa bozucu eylem, bilgi suistimali veya piyasa dolandırıcılığı fiillerini işlediği ya da bu fonlarla birlikte hareket ettiği Kurul tarafından belirlenen kişi ve kurumlara ise tasfiye ve geri kazanım hesaplarından ödeme yapılmayacak.Net yatırım tutarı, ara ödeme ve nihai ödeme esasları belirlendiKanunun net yatırım tutarı, ara ödeme ve nihai ödemelere ilişkin hükümlerine göre, fon malvarlığının nakde çevrilmesiyle elde edilen dağıtılabilir tutarın, yatırımcıların fon birim pay fiyatı ve ödemeye esas katılma payı sayıları üzerinden hesaplanan toplam alacaklarını karşılamaya yetmemesi halinde, ödemelerde dikkate alınacak net yatırım tutarı MKK tarafından hesaplanacak.Hesaplamada, yatırımcıların fona fiilen yaptıkları nakit girişleri ve fondan gerçekleştirdikleri nakit çıkışları esas alınacak. Bu tutarlar, tasfiye tarihine kadar Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması dikkate alınarak, kıstelyevm yöntemiyle güncellenecek. Yatırımcının fona yaptığı girişlerin toplamı çıkışlarından fazla olduğunda, fondan yapılan nakit çıkışları ilk giren ilk çıkar yöntemiyle düşülecek.Yatırımcılara 1 milyon liraya kadar ara ödeme yapılabilecekFon pay sahiplerine, tasfiye bakiyesinden alacakları nihai ödemelerden mahsup edilmek üzere ara ödeme yapılabilecek. SPK tarafından belirlenen fonlarda, endeksleme uygulanmadan hesaplanan net yatırım tutarı 1 milyon liranın altında olan yatırımcılara bu tutarı aşmayacak şekilde, net yatırım tutarı 1 milyon lira veya üzerinde olan yatırımcılara ise en fazla 1 milyon lira ara ödeme yapılabilecek.Para piyasası niteliğindeki fonlar hariç olmak üzere, yatırımcıya yapılacak ara ödeme, hesaplama tarihinden önceki gün sonu itibarıyla hesabında bulunan fon katılma paylarının toplam değerini aşamayacak. Fonun önceki gün sonu fiyatı, tasfiye görevlisi kuruluşlardan gerekli bilgilerin alınması ve ilgili güne ilişkin değerleme yapılması suretiyle Takasbank tarafından hesaplanacak.Dağıtılabilir nakdin hesaplanan net yatırım tutarlarının veya ara ödeme tutarlarının tamamını karşılamaya yetmemesi halinde SPK, mevcut kaynaktan mümkün olan en fazla sayıda yatırımcının yararlanmasını sağlamak amacıyla ödeme yöntemini belirleyebilecek. Bu kapsamda, net yatırım tutarı en düşük olan yatırımcıdan başlanarak ödeme yapılmasına veya bütün yatırımcılar için asgari bir ara ödeme tutarı belirlenmesine karar verilebilecek.Yapılacak ödemeler, yatırımcının net yatırım tutarını, ödeme veya tasfiye tarihinden önceki gün sonu itibarıyla hesaplanan hak ve alacaklarını ya da kanunda belirlenen 1 milyon liralık ara ödeme sınırını aşamayacak. Ara ödeme karşılığında katılma payları iade edilmeyecek; bu paylar nihai tasfiye ödemeleri sırasında iade edilecek.Daha önce kazanç sağlayan yatırımcılar için iade imkanıSPK'nin 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen fonlarda, tasfiye tarihine kadar katılma paylarını fona iade ederek ödeme alan kişiler, elde ettikleri getirinin belirli koşulları aşan bölümünü Kurul tarafından ilan edilen hesaplara isteğe bağlı olarak iade edebilecek.Bu hesaplamada, yatırımcıların fona yaptıkları girişlerin tasfiye tarihine kadar TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalaması dikkate alınarak kıstelyevm yöntemiyle hesaplanan tutarı esas alınacak. Söz konusu tutarı aşan kazançlar, belirlenen hesaplara gönüllü olarak aktarılabilecek.Ayrıca, tasfiyeye konu fonların malvarlığında bulunan ve SPK tarafından ilgili sermaye piyasası mevzuatı hükümleri kapsamında değerlendirilen paylardan kazanç elde eden kişiler de bu kazançların belirlenen endeksleme tutarını aşan kısmını Kurul tarafından ilan edilen genel hisse iade hesabına isteğe bağlı olarak yatırabilecek.İade edilecek tutarların hesaplanacağı dönem, kullanılacak yöntem ve uygulamaya ilişkin diğer esasları belirleme yetkisi SPK'ye ait olacak.Nihai tasfiye ödemelerinde ise yatırımcıya tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollarla daha önce yapılan ödemeler mahsup edilecek.Fon malvarlığından hukuka aykırı çıkarılan değerler için sorumluluk düzenlendiKanunla, fon malvarlığından mevzuata aykırı biçimde çıkarılan değerlerin kapsamı ve bu işlemler nedeniyle oluşan zararların karşılanmasına ilişkin sorumluluk esasları da belirlendi.Buna göre, fon malvarlığından mevzuata aykırı şekilde veya mevzuata şeklen uygun olsa bile fonun menfaatine yönelik gerçek bir ekonomik amacı bulunmaksızın gerçekleştirilen işlemlerle aktarılan değerler hukuka aykırı çıkarılmış sayılacak.Karşılıksız veya muvazaalı işlemler kapsamında kredi, borç, avans, teminat, devir, temlik, alım, satım, repo, ters repo veya benzeri işlem ve sözleşmeler yoluyla ilişkili taraflara, hâkim ortaklara, yöneticilere, bunların doğrudan ya da dolaylı kontrol ettikleri kişilere veya diğer üçüncü kişilere aktarılan para, sermaye piyasası aracı, mal, hak ve alacaklar bu kapsamda değerlendirilecek. Söz konusu değerlerin yerine geçen veya bunların değerlendirilmesiyle elde edilen varlıklar da hüküm kapsamında bulunacak.Bu işlemler nedeniyle fonun zarara veya kayba uğratıldığı kabul edilecek. Oluşan zarardan öncelikle fonun kurucusu ve/veya yöneticisi konumundaki portföy yönetim şirketi sorumlu olacak.Zararın portföy yönetim şirketinden tamamen veya kısmen tahsil edilememesi ya da tahsil edilemeyeceğinin açıkça anlaşılması durumunda, fonun zarara uğratılmasında sorumluluğu SPK tarafından belirlenen gerçek ve tüzel kişiler ile bunlarla birlikte hareket ettiği tespit edilenler şahsen sorumlu tutulabilecek.Söz konusu kişilerin görevlerinden ayrılmış olması, görev yaptıkları veya yönetim ya da kontrolünü ellerinde bulundurdukları dönemde alınan karar ve gerçekleştirilen işlemlerden kaynaklanan sorumluluklarını ortadan kaldırmayacak.Zararların tahsili için TMSF devreye girecekDüzenlemede yer alan elkonulan ve müsadere edilen malvarlığı değerlerine ilişkin hükümler dışında kalan durumlarda SPK, tasfiye işlemleri ile denetim ve inceleme sonuçlarını dikkate alarak her bir fon için zarar veya kayıp tutarını belirleyecek.Kurul ayrıca zarardan sorumlu gerçek ve tüzel kişileri ve bunların sorumlu oldukları tutarları tespit ederek TMSF'ye bildirecek.SPK'nin bildirimi üzerine TMSF, sorumluların malvarlıklarından tahsilat yapılması amacıyla Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında takip ve tahsil işlemlerini başlatacak. TMSF, bu süreçte söz konusu kanun ile Bankacılık Kanunu'nun ilgili hükümlerinden doğan yetkilerini kullanabilecek.Bu kapsamda açılacak davalarda İstanbul idare mahkemeleri yetkili olacak.Elkonulan ve müsadere edilen varlıklar geri kazanım sistemine dahil edilecekKanunla, ceza soruşturması ve kovuşturması sırasında elkonulan veya müsadere edilen malvarlığı değerlerinin, fonlarla hukuki ve ekonomik bağlantılarının bulunması halinde geri kazanım sistemine dahil edilmesi sağlanacak.Tasfiyeye konu fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalarda, Ceza Muhakemesi Kanunu'nun (CMK) ilgili hükümleri uyarınca malvarlığı değerlerine elkonulabilecek.Elkonulan varlıklar arasında doğrudan fona iadesi hukuken mümkün olan para ve sermaye piyasası araçlarının bulunması halinde, cumhuriyet savcısı, hâkim veya mahkeme tarafından CMK hükümleri çerçevesinde ilgili fona ya da geri kazanım hesabına iade kararı verilebilecek.SPK'nin bu kapsamda yaptığı suç duyurularına dayanak oluşturan raporlar da CMK'de düzenlenen suçtan elde edilen değere ilişkin rapor niteliğinde kabul edilecek.Doğrudan fona devredilmesi mümkün olmayan gayrimenkul gibi sorumlulara ait diğer malvarlığı değerleri bakımından TMSF'nin kayyum olarak atanabilmesine imkan tanınacak. TMSF, Bankacılık Kanunu kapsamında sahip olduğu yetkileri kullanarak bu varlıkları dava sonucunu beklemeden satabilecek veya tasfiye edebilecek.Yargılama sonucunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı ya da fon zararının karşılığı olduğu mahkemece belirlenen değerlerin, Hazine'ye gelir kaydedilmeden ilgili yatırım fonuna aktarılmasına karar verilebilecek. Fonun tasfiyesinin tamamlanmış olması halinde ise söz konusu değerler geri kazanım hesabına aktarılacak.Her fon için ayrı geri kazanım hesabı oluşturulacakKanun kapsamında tahsil edilen veya iade edilen tutarlar ile suçla bağlantılı malvarlığı değerlerinden ilgili fona ya da fon pay sahiplerine aktarılmasına karar verilen tutarlar, TMSF nezdinde her fon için ayrı alt hesaplarda izlenecek.Geri kazanım hesabında tutulan varlıklar, TMSF'nin kendi malvarlığından ayrı olacak. Bu hesaplarda biriken tutarlar yalnızca ilgili fonun tasfiyesi ve fon pay sahiplerine ödeme yapılması amacıyla kullanılabilecek.Söz konusu tutarlar başka bir amaçla kullanılamayacak, teminat gösterilemeyecek ve kamu alacakları dahil olmak üzere haczedilemeyecek. Bu varlıklar üzerine ihtiyati tedbir veya ihtiyati haciz de konulamayacak.Geri kazanım hesabındaki tutarlardan zorunlu masraflar düşüldükten sonra kalan miktar, tasfiye işlemleri devam eden fonlarda tasfiye görevlisi kuruluşa aktarılacak. Tasfiyesi tamamlanan fonlar bakımından ise SPK tarafından bildirilen fon pay sahiplerine ödeme yapılması için YTM'ye gönderilecek.Ödemeler, YTM tarafından yatırımcıların katılma payı sahipliği oranında gerçekleştirilecek.Nihai dağıtım dışındaki ödemelerde, bir yatırımcıya aktarılacak tutarın işlem ve transfer maliyetleri dikkate alınarak SPK tarafından belirlenen asgari ödeme tutarının altında kalması durumunda, bu miktar yatırımcı adına izlenecek. Sonraki dağıtımlarda hak kazanılan tutarlara eklenecek olan birikim, asgari ödeme sınırına ulaştığında yatırımcıya ödenecek.Geri kazanım hesabına aktarılan bir tutarın birden fazla fonla bağlantılı olması halinde, fonlar arasındaki dağıtımın usul ve esaslarını SPK belirleyecek. Bu belirlemede fon türleri, likidite yeterlilik oranı, fon pay sahipliği yapısı, yatırımcıların korunması, tasfiye oranları ve benzeri ölçütler dikkate alınacak.SPK ve YTM dışarıdan hizmet alabilecekKanunla, düzenlemenin uygulanmasında gerekli görülen durumlarda SPK ve YTM'nin dışarıdan hizmet alabilmesine de imkan tanındı.Buna göre, Kurul Karar Organı tarafından belirlenecek koşullar çerçevesinde, kanunun uygulanmasından kaynaklanan işlemler ile açılacak dava ve takipler için avukatlık hizmeti alınabilecek. Ayrıca muhasebe ve yazılım geliştirme hizmetleri de dışarıdan temin edilebilecek.Düzenlemenin uygulanmasına ilişkin usul ve esaslar SPK tarafından belirlenecek. TMSF'nin görev alanına giren konularda ise Kurul, düzenlemeleri yapmadan önce TMSF'nin görüşünü alacak.Kanunda hüküm bulunmayan durumlarda, Sermaye Piyasası Kanunu, CMK, Bankacılık Kanunu ve ilgili diğer mevzuatın düzenlemeye aykırı olmayan hükümleri uygulanacak.Kanun teklifinin TBMM Genel Kurulunda kabul edilmesinin ardından TBMM Başkanvekili Tekin Bingöl, birleşimi 27 Ekim Salı günü saat 15.00'te toplanmak üzere kapattı.
https://anlatilaninotesi.com.tr/20261022/spkdan-takas-kesinligi-ve-pblk-aciklamasi-kaydin-bulunmasi-tek-basina-takasin-basladigi-anlamina-1109773716.html
türki̇ye
Sputnik Türkiye
feedback.tr@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
2026
Sputnik Türkiye
feedback.tr@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
SON HABERLER
tr_TR
Sputnik Türkiye
feedback.tr@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
Sputnik Türkiye
feedback.tr@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
tbmm, fon, fon soruşturması
tbmm, fon, fon soruşturması
Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, Türkiye Büyük Millet Meclisi (TBMM) Genel Kurulunda kabul edilerek yasalaştı.
Düzenlemeyle, Sermaye Piyasası Kurulunun (SPK) 17 Eylül 2026 tarihli kararları doğrultusunda tasfiyesine karar verilen ancak kanunun yayımlandığı tarih itibarıyla tasfiye işlemleri tamamlanmamış yatırım fonlarının tasfiye süreci, fon varlıklarından hukuka aykırı biçimde çıkarılan değerlerin geri kazanılması, oluşan zararların sorumlulardan tahsil edilmesi ve yatırımcılara ödeme yapılmasına ilişkin usul ve esaslar belirlendi.
Kanun, belirtilen fonlar dışında kalan yatırım fonları için genel veya sürekli bir tasfiye ve sorumluluk rejimi oluşturmayacak. Düzenlemede ayrıca uygulama kapsamında kullanılacak bazı tanımlar ve kısaltmalara ilişkin hükümlere de yer verildi.
Tasfiye süreci SPK gözetiminde yürütülecek
Kanunun tasfiyenin yürütülmesine ve fon pay sahipliğinin belirlenmesine ilişkin hükümlerine göre, fonların tasfiyesi SPK'nin gözetim ve denetimi altında, tasfiye işlemleriyle görevlendirilen kuruluşlar tarafından gerçekleştirilecek. SPK; tasfiye sürecinin aşamalarını, fon varlıklarının tespit edilmesini ve nakde çevrilmesini, değerleme yöntemlerini, fon pay sahiplerinin belirlenmesini, ara ve nihai ödemeleri, ödeme sıralamasını ve tasfiyeye ilişkin diğer uygulama esaslarını belirlemeye yetkili olacak.
Tasfiye işlemlerini yürüten kuruluşlar, yatırımcıların menfaatlerini, ilgili varlıkların piyasa koşullarını, fon portföylerinin yapısını, varlıkların korunmasını ve fon pay sahiplerinin ortak çıkarlarını gözeterek mümkün olan en yüksek ekonomik değerin elde edilmesi için gerekli özeni gösterecek.
Borsada oluşan fiyatın ilgili varlığın gerçek değerini yansıtmadığının veya tasfiye sürecini geciktirdiğinin SPK tarafından belirlenmesi durumunda, tasfiye işlemlerinde farklı yöntemler kullanılabilecek. Bu kapsamda geri alım, hâkim ortağa satma hakkı, toptan satış, özel işlem bildirimi ve geçici olarak farklı fiyat marjı uygulanması gibi yöntemlerin yanı sıra sermaye piyasası ve Borsa mevzuatında yer alan diğer yöntemlere de başvurulabilecek.
SPK, tasfiye işlemlerinden sorumlu kuruluşların talebi üzerine fon varlıklarının Borsa dışında satılmasına da onay verebilecek. Bu satışlarda Kurulun yatırım fonlarına ilişkin düzenlemelerinde yer alan kısıtlamalar uygulanmayacak.
Öte yandan, Borsa içinde veya dışında gerçekleştirilecek satışlarla fon varlıklarını satın alan yatırımcıların, söz konusu varlıkları belirli bir süre Borsa'da satmalarının ya da bu varlıkların Borsa'da satışına yol açacak işlemlerde bulunmalarının engellenmesine karar verilebilecek.
Tasfiye sırasında tahsil edilen tutarlardan fonun yönetimi ve tasfiyesi için yapılan zorunlu giderler düşüldükten sonra kalan miktar tasfiye malvarlığına eklenecek. Tasfiye tamamlandıktan sonra tahsil edilen tutarlar ise mükerrer ödemeye neden olmayacak şekilde geri kazanım hesabına aktarılacak.
Kurumlar bilgi ve belgeleri gecikmeksizin paylaşacak
Merkezi Kayıt Kuruluşu AŞ (MKK), Takasbank, Borsa İstanbul AŞ, Türkiye Bankalar Birliği, tasfiye görevlisi kuruluşlar, portföy yönetim şirketleri, portföy saklama kuruluşları, diğer sermaye piyasası kurumları ile kamu kurum ve kuruluşları, düzenlemenin uygulanması için gereken bilgi ve belgeleri talep üzerine SPK'ye, Yatırımcı Tazmin Merkezine (YTM) ve/veya Tasarruf Mevduatı Sigorta Fonuna (TMSF) gecikmeksizin vermekle yükümlü olacak.
Söz konusu kurum ve kuruluşlar, kendi mevzuatlarında yer alan gizlilik ve sır saklama hükümlerini gerekçe göstererek bilgi ve belge paylaşımından kaçınamayacak.
Fon pay sahipleri, tasfiye işlemlerinden sorumlu kuruluşlar tarafından MKK kayıtlarıyla mutabakat sağlanarak fon ve hesap bazında belirlenecek.
Kanunla, Türkiye Elektronik Fon Alım Satım Platformu'na (TEFAS) yatırımcılar adına iletilen ancak ilgili fonun temerrüde düşmesi veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen talimatlar kapsamında payları bloke edilen yatırımcıların da tasfiye sürecine dahil edilmesi öngörüldü.
Buna göre, tasfiyeye konu fonlar için 17 Eylül 2026 tarihinde ve öncesinde TEFAS'a iletilen, ancak fonun temerrüdü ve/veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen talimatlar dolayısıyla TEFAS İşlem Blokaj Alt Hesabı'nda katılma payı bulunan kişiler, fon pay sahibi olarak düzenlemedeki tasfiye hükümlerinden yararlanabilecek.
SPK'nin 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen fonlarla bağlantılı olarak piyasa bozucu eylem, bilgi suistimali veya piyasa dolandırıcılığı fiillerini işlediği ya da bu fonlarla birlikte hareket ettiği Kurul tarafından belirlenen kişi ve kurumlara ise tasfiye ve geri kazanım hesaplarından ödeme yapılmayacak.
Net yatırım tutarı, ara ödeme ve nihai ödeme esasları belirlendi
Kanunun net yatırım tutarı, ara ödeme ve nihai ödemelere ilişkin hükümlerine göre, fon malvarlığının nakde çevrilmesiyle elde edilen dağıtılabilir tutarın, yatırımcıların fon birim pay fiyatı ve ödemeye esas katılma payı sayıları üzerinden hesaplanan toplam alacaklarını karşılamaya yetmemesi halinde, ödemelerde dikkate alınacak net yatırım tutarı MKK tarafından hesaplanacak.
Hesaplamada, yatırımcıların fona fiilen yaptıkları nakit girişleri ve fondan gerçekleştirdikleri nakit çıkışları esas alınacak. Bu tutarlar, tasfiye tarihine kadar Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması dikkate alınarak, kıstelyevm yöntemiyle güncellenecek. Yatırımcının fona yaptığı girişlerin toplamı çıkışlarından fazla olduğunda, fondan yapılan nakit çıkışları ilk giren ilk çıkar yöntemiyle düşülecek.
Yatırımcılara 1 milyon liraya kadar ara ödeme yapılabilecek
Fon pay sahiplerine, tasfiye bakiyesinden alacakları nihai ödemelerden mahsup edilmek üzere ara ödeme yapılabilecek. SPK tarafından belirlenen fonlarda, endeksleme uygulanmadan hesaplanan net yatırım tutarı 1 milyon liranın altında olan yatırımcılara bu tutarı aşmayacak şekilde, net yatırım tutarı 1 milyon lira veya üzerinde olan yatırımcılara ise en fazla 1 milyon lira ara ödeme yapılabilecek.
Para piyasası niteliğindeki fonlar hariç olmak üzere, yatırımcıya yapılacak ara ödeme, hesaplama tarihinden önceki gün sonu itibarıyla hesabında bulunan fon katılma paylarının toplam değerini aşamayacak. Fonun önceki gün sonu fiyatı, tasfiye görevlisi kuruluşlardan gerekli bilgilerin alınması ve ilgili güne ilişkin değerleme yapılması suretiyle Takasbank tarafından hesaplanacak.
Dağıtılabilir nakdin hesaplanan net yatırım tutarlarının veya ara ödeme tutarlarının tamamını karşılamaya yetmemesi halinde SPK, mevcut kaynaktan mümkün olan en fazla sayıda yatırımcının yararlanmasını sağlamak amacıyla ödeme yöntemini belirleyebilecek. Bu kapsamda, net yatırım tutarı en düşük olan yatırımcıdan başlanarak ödeme yapılmasına veya bütün yatırımcılar için asgari bir ara ödeme tutarı belirlenmesine karar verilebilecek.
Yapılacak ödemeler, yatırımcının net yatırım tutarını, ödeme veya tasfiye tarihinden önceki gün sonu itibarıyla hesaplanan hak ve alacaklarını ya da kanunda belirlenen 1 milyon liralık ara ödeme sınırını aşamayacak. Ara ödeme karşılığında katılma payları iade edilmeyecek; bu paylar nihai tasfiye ödemeleri sırasında iade edilecek.
Daha önce kazanç sağlayan yatırımcılar için iade imkanı
SPK'nin 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen fonlarda, tasfiye tarihine kadar katılma paylarını fona iade ederek ödeme alan kişiler, elde ettikleri getirinin belirli koşulları aşan bölümünü Kurul tarafından ilan edilen hesaplara isteğe bağlı olarak iade edebilecek.
Bu hesaplamada, yatırımcıların fona yaptıkları girişlerin tasfiye tarihine kadar TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalaması dikkate alınarak kıstelyevm yöntemiyle hesaplanan tutarı esas alınacak. Söz konusu tutarı aşan kazançlar, belirlenen hesaplara gönüllü olarak aktarılabilecek.
Ayrıca, tasfiyeye konu fonların malvarlığında bulunan ve SPK tarafından ilgili sermaye piyasası mevzuatı hükümleri kapsamında değerlendirilen paylardan kazanç elde eden kişiler de bu kazançların belirlenen endeksleme tutarını aşan kısmını Kurul tarafından ilan edilen genel hisse iade hesabına isteğe bağlı olarak yatırabilecek.
İade edilecek tutarların hesaplanacağı dönem, kullanılacak yöntem ve uygulamaya ilişkin diğer esasları belirleme yetkisi SPK'ye ait olacak.
Nihai tasfiye ödemelerinde ise yatırımcıya tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollarla daha önce yapılan ödemeler mahsup edilecek.
Fon malvarlığından hukuka aykırı çıkarılan değerler için sorumluluk düzenlendi
Kanunla, fon malvarlığından mevzuata aykırı biçimde çıkarılan değerlerin kapsamı ve bu işlemler nedeniyle oluşan zararların karşılanmasına ilişkin sorumluluk esasları da belirlendi.
Buna göre, fon malvarlığından mevzuata aykırı şekilde veya mevzuata şeklen uygun olsa bile fonun menfaatine yönelik gerçek bir ekonomik amacı bulunmaksızın gerçekleştirilen işlemlerle aktarılan değerler hukuka aykırı çıkarılmış sayılacak.
Karşılıksız veya muvazaalı işlemler kapsamında kredi, borç, avans, teminat, devir, temlik, alım, satım, repo, ters repo veya benzeri işlem ve sözleşmeler yoluyla ilişkili taraflara, hâkim ortaklara, yöneticilere, bunların doğrudan ya da dolaylı kontrol ettikleri kişilere veya diğer üçüncü kişilere aktarılan para, sermaye piyasası aracı, mal, hak ve alacaklar bu kapsamda değerlendirilecek. Söz konusu değerlerin yerine geçen veya bunların değerlendirilmesiyle elde edilen varlıklar da hüküm kapsamında bulunacak.
Bu işlemler nedeniyle fonun zarara veya kayba uğratıldığı kabul edilecek. Oluşan zarardan öncelikle fonun kurucusu ve/veya yöneticisi konumundaki portföy yönetim şirketi sorumlu olacak.
Zararın portföy yönetim şirketinden tamamen veya kısmen tahsil edilememesi ya da tahsil edilemeyeceğinin açıkça anlaşılması durumunda, fonun zarara uğratılmasında sorumluluğu SPK tarafından belirlenen gerçek ve tüzel kişiler ile bunlarla birlikte hareket ettiği tespit edilenler şahsen sorumlu tutulabilecek.
Söz konusu kişilerin görevlerinden ayrılmış olması, görev yaptıkları veya yönetim ya da kontrolünü ellerinde bulundurdukları dönemde alınan karar ve gerçekleştirilen işlemlerden kaynaklanan sorumluluklarını ortadan kaldırmayacak.
Zararların tahsili için TMSF devreye girecek
Düzenlemede yer alan elkonulan ve müsadere edilen malvarlığı değerlerine ilişkin hükümler dışında kalan durumlarda SPK, tasfiye işlemleri ile denetim ve inceleme sonuçlarını dikkate alarak her bir fon için zarar veya kayıp tutarını belirleyecek.
Kurul ayrıca zarardan sorumlu gerçek ve tüzel kişileri ve bunların sorumlu oldukları tutarları tespit ederek TMSF'ye bildirecek.
SPK'nin bildirimi üzerine TMSF, sorumluların malvarlıklarından tahsilat yapılması amacıyla Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında takip ve tahsil işlemlerini başlatacak. TMSF, bu süreçte söz konusu kanun ile Bankacılık Kanunu'nun ilgili hükümlerinden doğan yetkilerini kullanabilecek.
Bu kapsamda açılacak davalarda İstanbul idare mahkemeleri yetkili olacak.
Elkonulan ve müsadere edilen varlıklar geri kazanım sistemine dahil edilecek
Kanunla, ceza soruşturması ve kovuşturması sırasında elkonulan veya müsadere edilen malvarlığı değerlerinin, fonlarla hukuki ve ekonomik bağlantılarının bulunması halinde geri kazanım sistemine dahil edilmesi sağlanacak.
Tasfiyeye konu fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalarda, Ceza Muhakemesi Kanunu'nun (CMK) ilgili hükümleri uyarınca malvarlığı değerlerine elkonulabilecek.
Elkonulan varlıklar arasında doğrudan fona iadesi hukuken mümkün olan para ve sermaye piyasası araçlarının bulunması halinde, cumhuriyet savcısı, hâkim veya mahkeme tarafından CMK hükümleri çerçevesinde ilgili fona ya da geri kazanım hesabına iade kararı verilebilecek.
SPK'nin bu kapsamda yaptığı suç duyurularına dayanak oluşturan raporlar da CMK'de düzenlenen suçtan elde edilen değere ilişkin rapor niteliğinde kabul edilecek.
Doğrudan fona devredilmesi mümkün olmayan gayrimenkul gibi sorumlulara ait diğer malvarlığı değerleri bakımından TMSF'nin kayyum olarak atanabilmesine imkan tanınacak. TMSF, Bankacılık Kanunu kapsamında sahip olduğu yetkileri kullanarak bu varlıkları dava sonucunu beklemeden satabilecek veya tasfiye edebilecek.
Yargılama sonucunda müsaderesine karar verilen ve suçtan zarar gören fonun malvarlığından çıktığı ya da fon zararının karşılığı olduğu mahkemece belirlenen değerlerin, Hazine'ye gelir kaydedilmeden ilgili yatırım fonuna aktarılmasına karar verilebilecek. Fonun tasfiyesinin tamamlanmış olması halinde ise söz konusu değerler geri kazanım hesabına aktarılacak.
Her fon için ayrı geri kazanım hesabı oluşturulacak
Kanun kapsamında tahsil edilen veya iade edilen tutarlar ile suçla bağlantılı malvarlığı değerlerinden ilgili fona ya da fon pay sahiplerine aktarılmasına karar verilen tutarlar, TMSF nezdinde her fon için ayrı alt hesaplarda izlenecek.
Geri kazanım hesabında tutulan varlıklar, TMSF'nin kendi malvarlığından ayrı olacak. Bu hesaplarda biriken tutarlar yalnızca ilgili fonun tasfiyesi ve fon pay sahiplerine ödeme yapılması amacıyla kullanılabilecek.
Söz konusu tutarlar başka bir amaçla kullanılamayacak, teminat gösterilemeyecek ve kamu alacakları dahil olmak üzere haczedilemeyecek. Bu varlıklar üzerine ihtiyati tedbir veya ihtiyati haciz de konulamayacak.
Geri kazanım hesabındaki tutarlardan zorunlu masraflar düşüldükten sonra kalan miktar, tasfiye işlemleri devam eden fonlarda tasfiye görevlisi kuruluşa aktarılacak. Tasfiyesi tamamlanan fonlar bakımından ise SPK tarafından bildirilen fon pay sahiplerine ödeme yapılması için YTM'ye gönderilecek.
Ödemeler, YTM tarafından yatırımcıların katılma payı sahipliği oranında gerçekleştirilecek.
Nihai dağıtım dışındaki ödemelerde, bir yatırımcıya aktarılacak tutarın işlem ve transfer maliyetleri dikkate alınarak SPK tarafından belirlenen asgari ödeme tutarının altında kalması durumunda, bu miktar yatırımcı adına izlenecek. Sonraki dağıtımlarda hak kazanılan tutarlara eklenecek olan birikim, asgari ödeme sınırına ulaştığında yatırımcıya ödenecek.
Geri kazanım hesabına aktarılan bir tutarın birden fazla fonla bağlantılı olması halinde, fonlar arasındaki dağıtımın usul ve esaslarını SPK belirleyecek. Bu belirlemede fon türleri, likidite yeterlilik oranı, fon pay sahipliği yapısı, yatırımcıların korunması, tasfiye oranları ve benzeri ölçütler dikkate alınacak.
SPK ve YTM dışarıdan hizmet alabilecek
Kanunla, düzenlemenin uygulanmasında gerekli görülen durumlarda SPK ve YTM'nin dışarıdan hizmet alabilmesine de imkan tanındı.
Buna göre, Kurul Karar Organı tarafından belirlenecek koşullar çerçevesinde, kanunun uygulanmasından kaynaklanan işlemler ile açılacak dava ve takipler için avukatlık hizmeti alınabilecek. Ayrıca muhasebe ve yazılım geliştirme hizmetleri de dışarıdan temin edilebilecek.
Düzenlemenin uygulanmasına ilişkin usul ve esaslar SPK tarafından belirlenecek. TMSF'nin görev alanına giren konularda ise Kurul, düzenlemeleri yapmadan önce TMSF'nin görüşünü alacak.
Kanunda hüküm bulunmayan durumlarda, Sermaye Piyasası Kanunu, CMK, Bankacılık Kanunu ve ilgili diğer mevzuatın düzenlemeye aykırı olmayan hükümleri uygulanacak.
Kanun teklifinin TBMM Genel Kurulunda kabul edilmesinin ardından TBMM Başkanvekili Tekin Bingöl, birleşimi 27 Ekim Salı günü saat 15.00'te toplanmak üzere kapattı.