İran'ın matematiksel formülü 'Boğazlar Taylor Kuralı' ne anlama geliyor? Ekonomist Atabay yorumladı
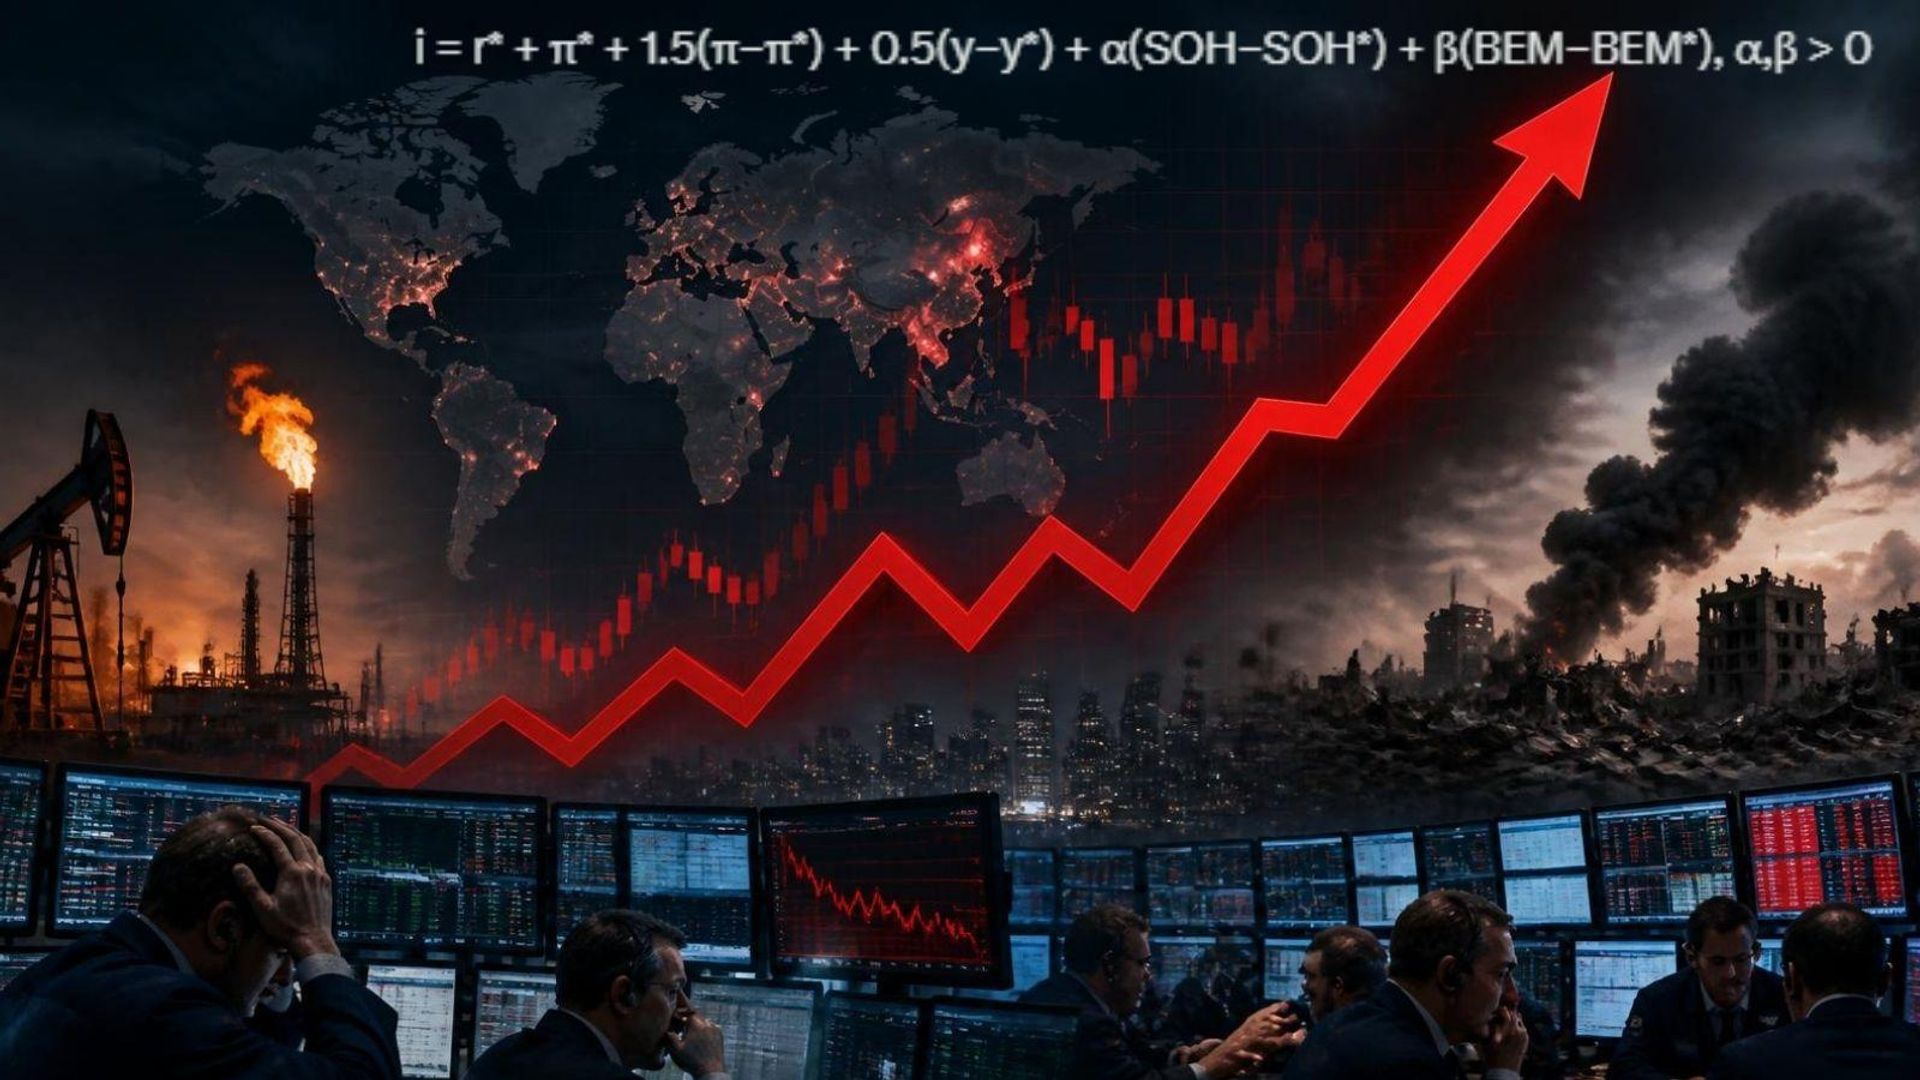
© Fotoğraf : Bu fotoğraf yapay zeka ile oluşturulmuştur
Abone ol
Özel
İran Meclis Başkanı'nın Fed kararlarında referans alınan Taylor Kuralı'na atıfta bulunması, enerji akışı ile para politikası ilişkisini gündeme taşıdı. Ekonomist Güldem Atabay, Kalibaf'ın bu kavramı kullanarak Washington'a bir mesaj verdiğini belirtti ve "Boğazlardaki kriz küresel enflasyonu tetikleyebilir" dedi.
İran Meclis Başkanı Muhammed Bakır Kalibaf'ın Taylor Kuralı'na atıfta bulunmasını değerlendiren ekonomist Güldem Atabay, İran Meclis Başkanı'nın burada "merkez bankacılığının dilini kullanarak Washington'a siyasi bir mesaj verdiğini" söyledi.
Atabay, Sputnik Türkiye'ye verdiği demeçte, Kalibaf'ın mesajındaki ekonomik mantığı açıklarken öncelikle Taylor Kuralı'nın ne olduğuna dikkat çekti.
Taylor Kuralı, merkez bankalarının politika faizini belirlerken enflasyonun hedefinden ne kadar uzaklaştığını ve ekonominin üretim kapasitesine kıyasla ne ölçüde güçlü ya da zayıf seyrettiğini dikkate almasını öneren bir yaklaşım olarak biliniyor.
Buna göre enflasyon yükseldiğinde daha yüksek faiz, ekonomi zayıfladığında ise daha düşük faiz uygulanması yönünde bir çerçeve ortaya çıkıyor. Ancak Atabay, Fed'in Taylor Kuralı'nı otomatik olarak uygulamadığını, bunun para politikası kararlarında yararlanılan referanslardan biri olduğunu vurguladı.
Kalibaf'ın ise bu ekonomik çerçeveye Hürmüz ve Babülmendep'teki olası aksaklıkları ekleyerek "Boğazlar Taylor Kuralı" adını verdiğini belirten Atabay, bu ifadeyle ABD'ninfinansal gücünün fiziksel enerji arzını tek başına kontrol etmeye yetmediği mesajının verildiğini söyledi.
Atabay, Kalibaf'ın yaklaşımını şöyle değerlendirdi:
Faiz kararı Washington'da alınabilir. Fakat petrolün hangi miktarda, ne kadar sürede ve hangi maliyetle tüketiciye ulaşacağı deniz yollarının güvenliğine de bağlı.
'Faiz artışı eksilen petrolün yerini dolduramaz'
Atabay'a göre Kalibaf'ın mesajının ekonomik açıdan haklı olduğu nokta, para politikasının fiziksel enerji arzındaki kaybı telafi edememesi.
"Faiz artışının eksilen petrolün yerini dolduramaması"nın burada temel mesele olduğunu belirten Atabay, "Kalibaf'ın yaptığı, ekonomik bir mekanizmayı siyasi baskı mesajına dönüştürmek" dedi.
Atabay'a göre Hürmüz ve Babülmendep'teki gelişmeler, para politikasının kontrol alanının dışında kalan fiziksel bir arz sorununu gündeme getiriyor. Merkez bankası faiz oranını değiştirebilir ancak petrolün üretim merkezlerinden tüketici piyasalarına ulaşmasını sağlayan deniz yollarındaki bir kesintiyi faiz politikasıyla doğrudan ortadan kaldıramaz.
'Aksama küresel enflasyonu artırabilir'
Atabay, Hürmüz'ün yanında Babülmendep'te ulaşımın ciddi biçimde aksaması veya enerji arzı açısından risk oluşmasının petrol ve navlun fiyatları üzerinden küresel enflasyonu belirleyen başlıca unsurlardan birine dönüşebileceğini söyledi.
"İki güzergaâhtaki aksaklıkların birlikte sürmesi, enerji fiyatlarını ve küresel enflasyonu belirleyen başlıca unsurlardan birine dönüşebilir" diyen Atabay, bunun nedenini aynı anda hem piyasaya ulaşan enerji miktarının azalması hem de ulaşabilen enerjinin taşıma maliyetinin yükselmesi olarak açıkladı.
Hürmüz Boğazı'nın Körfez petrolü ve LNG'sinin dış pazarlara çıkışı açısından kritik bir geçiş noktası olduğunu belirten Atabay, Babülmendep'in ise Kızıldeniz ile Hint Okyanusu arasındaki bağlantıyı sağladığını hatırlattı.
Atabay ayrıca, Hürmüz'deki kısıtlamaları aşmak için Suudi Arabistan'ın Kızıldeniz kıyısına yönlendirdiği petrolün Asya'ya ulaşmasında da Babülmendep'in rol oynadığına dikkat çekti.
Bu nedenle bölgedeki riskin artmasının alternatif güzergahların etkinliğini de azaltabileceğini belirten Atabay, bazı sevkiyatların çok daha uzun rotalara yönelmek zorunda kalabileceğini söyledi.
'Sadece Brent fiyatını izlemek yetmiyor'
Atabay, enerji krizinin etkisinin yalnızca ham petrol fiyatları üzerinden değerlendirilmemesi gerektiğini vurguladı.
Uluslararası Enerji Ajansı'nın eylül verilerine atıfta bulunan Atabay, Körfez ülkelerinin ağustos ayındaki net dizel ve gazyağı grubu ihracatının savaş öncesindeki seviyesinin yaklaşık dörtte birine gerilediğini belirtti.
ABD'de dizel fiyatlarının eylül başında varil başına 200 doların üzerine çıktığını ifade eden Atabay, bunun ham petrolün veya akaryakıt istasyonundaki perakende yakıtın fiyatını değil, petrol ürünleri piyasasındaki sıkışmayı gösterdiğini söyledi.
'Enerji şoku gıda ve hizmet fiyatlarına yayılıyor'
Bu nedenle yalnızca Brent petrol fiyatının takip edilmesinin yeterli olmayacağını belirten Atabay, şöyle devam etti:
Ham petrol bulunsa bile ihtiyaç duyulan yerde yeterli motorin veya jet yakıtı bulunamayabilir. Motorin sıkıntısı taşımacılıktan tarıma, jet yakıtı sıkıntısı havacılıktan turizme kadar uzanıyor. Enerji şoku böylece gıda ve hizmet fiyatlarına yayılıyor.
Dolar, hisse senetleri, tahviller ve küresel piyasalar nasıl etkilenir?
Hürmüz ve Babülmendep'teki enerji akışının uzun süre aksaması halinde yalnızca petrol fiyatlarının değil, ABD ekonomisinden küresel finansal piyasalara kadar geniş bir alanın etkilenebileceğini belirten Atabay, olası etkileri şöyle sıraladı:
Dolar: "Dolar açısından ilk aşamada güçlenme baskısı oluşabilir. Yatırımcıların güvenli ve likit varlıklara yönelmesi ile ABD faizlerinin daha uzun süre yüksek kalacağı beklentisi doları destekleyebilir. Ancak bunu kesin ve kalıcı bir sonuç olarak görmemek gerekiyor. ABD'de büyüme kaybı ağırlaşır veya ekonomi yönetimine güven zayıflarsa dolar üzerinde ters yönde etkiler de oluşabilir."
Enerji ithalatçısı ülkeler: "Küresel piyasalar açısından enerji ithalatçısı ve dış finansmana bağımlı ülkeler daha zor bir tabloyla karşılaşabilir. Bir yandan enerji faturaları yükselirken diğer yandan doların güçlenmesi, aynı ithalatı yerel para cinsinden daha pahalı hale getirir. Dolar borçlarının çevrilmesi de zorlaşabilir. Dış borcu yüksek ülkeler ve şirketler etkilenir. Enflasyon ve cari açık artışları beraber izlenir."
Hisse senetleri: "Hisse senetlerinde yüksek maliyetler ve yüksek faizler şirket değerlemelerini baskılayabilir; enerji üreticileri ile enerji yoğun sektörler arasında belirgin ayrışma görülebilir."
Tahvil piyasası: "Tahvil piyasasında ise iki karşıt kuvvet çalışır: Enflasyon endişesi faizleri yukarı iterken resesyon korkusu güvenli tahvillere talebi artırabilir. Bu nedenle bütün varlıkların aynı yönde hareket edeceği bir tablo beklemiyorum; oynaklığın ve sektörler arasındaki farkların büyümesini bekliyorum. ABD açısından kamu açığı ve yüksek borç sorunları, tahvil faizlerini yukarı itmeye ana etken olarak devam eder."
'İran'a askeri operasyon büyük hataydı'
Atabay, Trump yönetiminin İran'a yönelik askeri müdahalesine ilişkin değerlendirmesinde ise yönetimin bu politikası için "büyük hata" ifadesini kullandı.
Savaşın ekonomik sonuçlarının ABD'de siyasi sonuçlar da doğurabileceğini savunan Atabay, İran'ın kendi ekonomisi açısından maliyet taşımasına rağmen ateşkes koşullarında uzlaşmayı ağırdan aldığını belirtti.
Atabay'a göre İran'ın bu tutumu, savaşın ekonomik maliyetinin Trump yönetimi üzerinde daha fazla baskı oluşturmasını sağlama amacı da taşıyor.